In diesem Beitrag
Ein älteres Haus für 400.000 Euro kann am Ende mehr Geld kosten als ein anderes für 450.000 Euro. Entscheidend ist, was du zusätzlich investieren musst – und ob Substanz, Unterlagen und Finanzierung zusammenpassen.
Ein gepflegter Garten, frisch gestrichene Wände und ein schöner Grundriss machen Lust auf den Einzug. Sie beantworten aber noch nicht die wichtigste Frage: Was kostet dich dieses Haus bis zu dem Zustand, in dem du tatsächlich darin leben möchtest?
Als geprüfter Gutachter und Bausachverständiger für Wertermittlung sowie für Schäden an und in Gebäuden betrachte ich deshalb drei Dinge getrennt: den nachvollziehbaren Marktwert, den objektbezogenen Handlungsbedarf und dein persönliches Gesamtbudget. Dieser Beitrag hilft dir, daraus eine begründete Kaufentscheidung zu machen. Auch als Verkäufer erfährst du, wie du pauschale Preisabschläge sachlich einordnest.
Redaktionsstand: 6. Oktober 2026. Alle Zahlen im Rechenbeispiel sind frei gewählte Annahmen, keine aktuellen Zinsangebote oder Bewertung eines konkreten Hauses.
Die schnelle Antwort: Wann ist ein älteres Haus seinen Preis wert?
Ein fairer Kaufpreis berücksichtigt die Lage und die tatsächlichen Eigenschaften des Hauses. Ein guter Kauf für dich braucht zusätzlich ein tragfähiges Budget für Arbeiten, Nebenkosten und laufende Belastungen.
Dafür solltest du vier Fragen beantworten können:
- Was kaufe ich tatsächlich? Stimmen Flächen, genehmigte Nutzung und Objektunterlagen?
- Was ist das Haus im heutigen Zustand wert? Passen Vergleichsdaten und angesetzte Zu- oder Abschläge?
- Was muss ich noch investieren? Welche Arbeiten sind erforderlich, welche wünschenswert und welche noch ungeklärt?
- Kann ich das Gesamtvorhaben dauerhaft bezahlen? Einschließlich Reserve, Betriebskosten und möglicher Verzögerungen?
Ein Haus wird nicht günstig, weil viel vom Angebotspreis abgezogen wurde. Es wird zu einem guten Kauf, wenn Preis, Zustand und Gesamtbudget zusammenpassen.
Kaufpreis, Marktwert und Kaufbudget sind drei verschiedene Zahlen
| Begriff | Was er dir sagt |
|---|---|
| Angebotspreis | Zu diesem Betrag wird die Immobilie angeboten. Das ist noch kein Nachweis eines erzielbaren Verkaufspreises. |
| Marktwert | Welcher Preis zum Bewertungsstichtag unter üblichen Marktbedingungen aufgrund der konkreten Eigenschaften voraussichtlich erzielbar wäre. |
| Persönliches Kaufbudget | Welchen Gesamtaufwand du dir unter deinen finanziellen Voraussetzungen leisten kannst. |
Die gesetzliche Definition des Marktwerts berücksichtigt unter anderem Lage, tatsächliche Eigenschaften und rechtliche Gegebenheiten. Deine individuellen Wünsche oder eine besonders knappe persönliche Finanzierung bestimmen diesen Wert nicht. Quelle: § 194 BauGB
Das bedeutet: Auch ein marktgerecht angebotenes Haus kann für dich zu teuer sein. Und ein niedrigerer Preis als beim Nachbarhaus beweist noch kein Schnäppchen.
Warum 80.000 Euro Sanierung nicht automatisch 80.000 Euro Preisnachlass bedeuten
Stell dir zwei Ausgangslagen vor:
Fall A: Die herangezogenen Vergleichshäuser sind umfassend modernisiert. Beim angebotenen Haus sind wesentliche Bauteile deutlich schlechter. Dieser Unterschied muss bei der Wertermittlung berücksichtigt werden.
Fall B: Die Vergleichsdaten beziehen sich bereits auf ähnlich modernisierungsbedürftige Häuser. Wer jetzt denselben Zustand nochmals vollständig abzieht, kann den Nachteil doppelt berücksichtigen.
Genau diese Trennung ist wichtig: Die Immobilienwertermittlungsverordnung sieht die gesonderte Berücksichtigung besonderer Grundstücksmerkmale vor, soweit sie nicht bereits anderweitig erfasst wurden. Zu diesen Merkmalen können beispielsweise Baumängel und Bauschäden gehören. Quelle: § 8 ImmoWertV
Die Kosten einer Maßnahme und ihre Wirkung auf den Marktwert sind nicht automatisch gleich hoch. Auch dein Wunsch nach einem besonders hochwertigen Bad ist kein gleichwertiger Beleg für einen technischen Mangel. Für eine Preisverhandlung musst du deshalb erklären können, welchen Zustand der Ausgangspreis unterstellt und was davon tatsächlich abweicht.
Meine Prüflogik: Arbeiten in vier Gruppen einteilen
Eine lange Wunschliste schafft noch keine verlässliche Kalkulation. Ich empfehle, jede Position zunächst einer der folgenden Gruppen zuzuordnen und anschließend Umfang und Kosten zu klären:
| Gruppe | Beispiel | Was vor einer Entscheidung geklärt werden sollte |
|---|---|---|
| Schaden oder Sicherheitsfrage | Feuchteauffälligkeit, erkennbare Schäden, ungeklärte Elektroinstallation | Ursache, Dringlichkeit und erforderliche Untersuchung durch die passende Fachperson |
| Planbare Erneuerung | Bauteil mit dokumentiertem Verschleiß | Reparaturmöglichkeit, voraussichtlicher Zeitpunkt und konkretes Angebot |
| Energetische Verbesserung | Dämmung oder abgestimmte Heizungsmodernisierung | Technisches Konzept, Zusammenspiel der Maßnahmen, mögliche Pflichten und Förderbedingungen |
| Persönlicher Komfort | Neue Küche, andere Fliesen, höherwertige Ausstattung | Dein Wunschbudget; getrennt von der Begründung eines objektbedingten Preisabschlags |
Ein älteres Bauteil ist nicht allein wegen seines Alters defekt. Umgekehrt beweist ein jüngeres Einbaujahr noch keine fachgerechte Ausführung. Alter, Zustand und vorhandene Nachweise gehören zusammen.
Eine strukturierte Besichtigung und die Sichtung der Unterlagen helfen, offene Punkte zu erkennen. Der Bauherren-Schutzbund empfiehlt dazu eine systematische Prüfung vom Keller bis zum Dach und bei Bedarf eine weitere Besichtigung mit sachverständiger Begleitung. Quelle: Bauherren-Schutzbund – Bausubstanz prüfen
Wichtig: Eine Sichtprüfung kann verdeckte Schäden nicht ausschließen. Ungeklärte Feuchte, mögliche Schadstoffe oder Fragen zur Tragfähigkeit brauchen gegebenenfalls weitere Untersuchungen. Materialproben, Bauteilöffnungen und Arbeiten an elektrischen Anlagen gehören in fachkundige Hände.
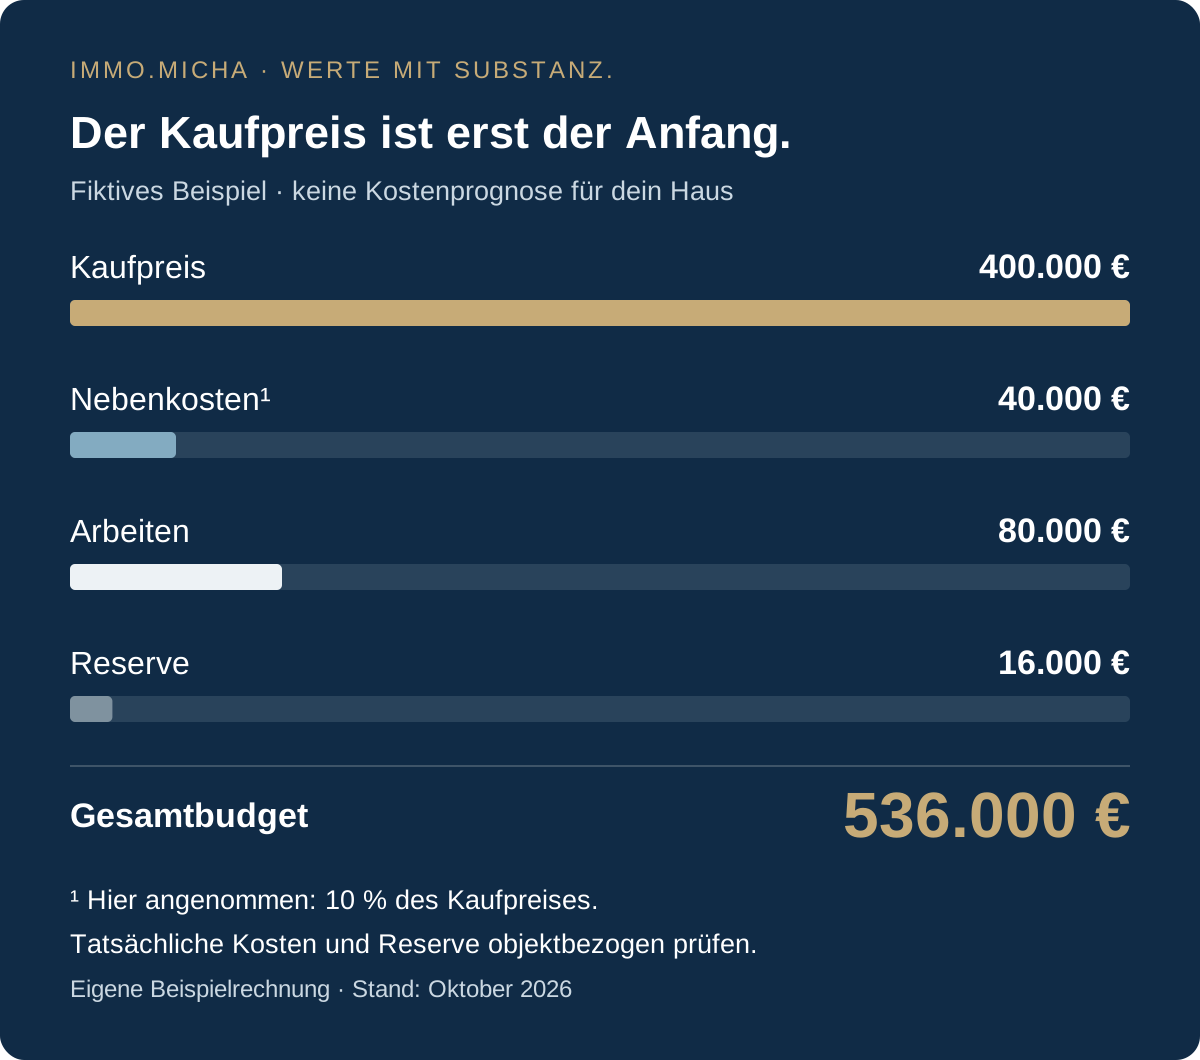
Rechenbeispiel: Aus 400.000 Euro Kaufpreis werden 536.000 Euro Projektbudget
Vereinfachtes, fiktives Beispiel für ein selbst genutztes Haus. Die tatsächlichen Nebenkosten hängen unter anderem von Bundesland und vereinbarter Vermittlung ab. Die hier angesetzten 10 Prozent sind eine Rechenannahme, kein allgemeiner Kostensatz.
| Position | Annahme im Beispiel |
|---|---|
| Kaufpreis | 400.000 € |
| Kaufnebenkosten, angenommen 10 % | 40.000 € |
| Geplante Arbeiten einschließlich eingeplanter Fachleistungen | 80.000 € |
| Zusätzliche Reserve für das Vorhaben | 16.000 € |
| Gesamtbudget | 536.000 € |
| Eingesetztes Eigenkapital | −100.000 € |
| Rechnerisch verbleibender Finanzierungsbedarf | 436.000 € |
Die Reserve von 16.000 Euro entspricht hier 20 Prozent der geplanten Arbeiten. Das ist eine bewusst gewählte Beispielannahme, keine Empfehlung für jedes Gebäude. Bei ungeklärten Schäden ersetzt auch ein hoher Puffer keine Untersuchung.
Was bedeutet das für die monatliche Rate?
Wir nehmen 4,0 Prozent Sollzins und 2,0 Prozent anfängliche Tilgung an. Diese Werte dienen ausschließlich der Veranschaulichung und sind kein Angebot.
436.000 € × (4,0 % + 2,0 %) ÷ 12 = 2.180 € monatliche Anfangsrate.
Hinzu kommen die laufenden Kosten des Hauses und eine angemessene Liquiditätsreserve für den Haushalt. Die Beispielrechnung zeigt nur die Darlehensrate. Sie enthält insbesondere keine individuellen Bereitstellungszinsen, Zwischenfinanzierung oder gesonderten Kreditgebühren und ist keine Zusage, dass eine Bank den errechneten Bedarf finanziert.
Bei einem Annuitätendarlehen verändert sich mit der Tilgung das Verhältnis von Zins und Tilgungsanteil. Nach Ende der Zinsbindung kann die Anschlussfinanzierung andere Konditionen haben; die verbleibende Schuld muss daher mitbetrachtet werden. Quelle: Verbraucherzentrale – Immobilienfinanzierung
Wie viel bringt ein Preisnachlass wirklich?
Sinkt im selben Beispiel der Kaufpreis um 20.000 Euro, sinken bei unveränderter 10-Prozent-Annahme auch die Nebenkosten um 2.000 Euro. Das Projektbudget beträgt dann 514.000 Euro, der Finanzierungsbedarf bei gleichem Eigenkapital 414.000 Euro.
Bei den angenommenen 6 Prozent aus Zins und anfänglicher Tilgung ergibt sich eine Rate von 2.070 Euro. Die rechnerische Entlastung beträgt 110 Euro im Monat. In der Realität verändern sich einzelne Nebenkosten nicht zwingend proportional und die Bankkonditionen können ebenfalls abweichen.
Das ist eine hilfreiche Entlastung. Sie löst aber kein unbekanntes Sanierungsrisiko. Ein Nachlass ersetzt keine Prüfung.
Was Verkäufer vorbereiten können, damit Käufer fundierter rechnen
Eine nachvollziehbare Hausakte gibt Interessenten eine bessere Grundlage als die Aussage „Das wurde irgendwann alles gemacht“.
Hilfreich sind eine Übersicht über erneuerte Bauteile, ihr ungefähres Alter, den Umfang der Arbeiten und bekannte offene Punkte. Rechnungen und Fachunternehmernachweise ergänzen die Angaben, soweit vorhanden. Fehlen Unterlagen, sollten Erinnerungen ausdrücklich als Schätzungen und Unsicherheiten als solche gekennzeichnet werden.
Das Modernisierungsprotokoll hilft dir, diese Informationen geordnet zusammenzustellen. Es ist eine Eigentümerauskunft und ersetzt weder eine technische Untersuchung noch einen Ausführungsnachweis.
Gut aufbereitete Unterlagen können die Prüfung durch Käufer und finanzierende Bank erleichtern. Sie garantieren keinen höheren Beleihungswert, bessere Zinsen oder eine Kreditzusage. Ein tatsächlicher Modernisierungseffekt muss zum Objekt passen und von der Bank in ihrer eigenen Bewertung berücksichtigt werden.
Modernisierungsprotokoll kostenlos herunterladenPDF · 8 Seiten · ausfüllbar · kostenlos
Diese offenen Punkte werden beim älteren Haus leicht vergessen
- Ausbauten und Wohnfläche: Ist der ausgebaute Dachraum tatsächlich für die Nutzung genehmigt? Passt die Flächenberechnung zu den Unterlagen? Siehe Bauakte prüfen.
- Arbeiten, die zusammenhängen: Welche Folgearbeiten entstehen durch die geplante Maßnahme? Ein Angebot sollte den konkreten Leistungsumfang erkennen lassen.
- Zeit bis zum Einzug: Müssen Miete und Kredit zeitweise parallel bezahlt werden? Sind Handwerkertermine und Lieferzeiten berücksichtigt?
- Außenanlagen und Nebengebäude: Garage, Stützwände und Entwässerung gehören ebenfalls zum Objekt und sollten bei der Besichtigung nicht untergehen.
- Bei Eigentumswohnungen: Welche Arbeiten betreffen das Gemeinschaftseigentum? Prüfe die Hausgeldabrechnungen und Versammlungsprotokolle der letzten drei Jahre, den aktuellen Wirtschaftsplan, Rücklage und bekannte Beschlüsse. Dazu passt der WEG-Prüfbogen.
Förderung prüfen, bevor du verbindliche Schritte auslöst
Für Kauf und Modernisierung kommen je nach Vorhaben unterschiedliche Förderprogramme infrage. Die KfW unterscheidet beispielsweise zwischen dem Kauf einer bestehenden Immobilie und verschiedenen anschließenden Umbauten beziehungsweise energetischen Sanierungen. Quelle: KfW – Bestehende Immobilie kaufen
Prüfe das konkrete Programm rechtzeitig vor Kaufvertrag oder Maßnahmenbeauftragung. Antragstermin, zulässiger Vorhabenbeginn und erforderliche Vertragsbedingungen hängen vom jeweiligen Programm ab. Rechne einen noch nicht bewilligten Zuschuss nicht wie verfügbares Eigenkapital ein.
Auch energetische Pflichten müssen anhand des konkreten Gebäudes und der dann geltenden Vorschriften geprüft werden. Eine pauschale Aussage wie „Altes Haus bedeutet sofort neue Heizung“ trägt keine belastbare Kaufentscheidung.
So formulierst du ein sachlich begründetes Kaufangebot
Ein hilfreicher Gesprächseinstieg kann so aussehen:
„Wir haben die verfügbaren Unterlagen und den Zustand prüfen lassen. Für diese konkret benannten Arbeiten liegen uns Kosteneinschätzungen vor. Wir möchten mit Ihnen klären, welche Punkte im Angebotspreis bereits berücksichtigt wurden. Unser Kaufangebot beträgt … Euro; die Finanzierung haben wir auf dieser Grundlage abgestimmt.“
Damit verbindest du Fakten mit deinem Angebot. Du behauptest weder, dass jede eigene Wunschmaßnahme den Marktwert mindert, noch versprichst du eine Finanzierung, die noch nicht geklärt ist. Offene Untersuchungen und wesentliche Voraussetzungen sollten vor der verbindlichen Entscheidung geklärt werden.
Kostenlose Unterlagen für deine Vorbereitung
Nutze diese vorhandenen Immo.Micha-Vorlagen passend zur jeweiligen Aufgabe:
Besichtigungsbogen für Häuser herunterladenPDF · 2 Seiten · ausfüllbar · kostenlos
Maßnahmen-Planer für Sanierung herunterladenPDF · 2 Seiten · ausfüllbar · kostenlos
Der Besichtigungsbogen hilft dir, Beobachtungen und Rückfragen festzuhalten. Im Maßnahmen-Planer kannst du Arbeiten priorisieren und Kosteneinschätzungen sammeln. Angebote, technische Untersuchungen und Finanzierungsgespräch bleiben die Grundlage für die konkrete Entscheidung.
Häufige Fragen zum Kauf eines älteren Hauses
Wie viel Preisnachlass ist bei einem alten Haus realistisch?
Einen seriösen pauschalen Prozentsatz gibt es nicht. Entscheidend ist, ob der Angebotspreis zu Lage, Zustand und rechtlichen Eigenschaften passt und welche Nachteile bereits berücksichtigt wurden.
Muss ich alle älteren Bauteile sofort erneuern?
Das Alter allein beantwortet diese Frage nicht. Zustand, Sicherheit, Nutzung, technische Zusammenhänge und gegebenenfalls gesetzliche Anforderungen müssen objektbezogen geprüft werden.
Kann ich die Sanierung einfach später finanzieren?
Eine spätere Finanzierung ist nicht garantiert. Kläre den gesamten voraussichtlichen Bedarf frühzeitig mit der Bank, einschließlich der Frage, welche Arbeiten wann bezahlt werden müssen.
Beweist ein guter Energieausweis, dass die Bausubstanz in Ordnung ist?
Nein. Energetische Angaben ersetzen keine Prüfung auf bauliche Schäden und keine Klärung der genehmigten Nutzung.
Lohnt sich eine Begleitung vor dem Kauf?
Eine fachkundige Prüfung kann helfen, offene Punkte und Kostenrisiken frühzeitig einzuordnen. Welcher Untersuchungsumfang sinnvoll ist, richtet sich nach dem Gebäude und den bereits vorhandenen Informationen.
Erst verstehen. Dann verhandeln.
Du musst ein älteres Haus nicht schlechtreden, um einen fairen Preis zu finden. Du musst verstehen, was du kaufst, was noch zu tun ist und welches Budget du dafür brauchst.
Ich unterstütze dich dabei, Zustand, Unterlagen und Marktpreis nachvollziehbar einzuordnen. Umfang und Preis einer Käuferbegleitung stimmen wir vor einer Beauftragung ab.
Käuferbegleitung unverbindlich anfragen
Quellen und Einordnung
- § 194 BauGB: Definition des Verkehrswerts
- § 8 ImmoWertV: Berücksichtigung wertbeeinflussender Grundstücksmerkmale
- Bauherren-Schutzbund: Bausubstanz überprüfen
- Verbraucherzentrale: Immobilienfinanzierung und Annuitätendarlehen
- KfW: Förderung beim Kauf bestehender Immobilien
Thematischer Anlass war der ImmoScout24-Beitrag zu Kaufpreis und Finanzierung älterer Immobilien. Dieser Ratgeber ist eine eigenständige Einordnung mit eigener Beispielrechnung. Illustrationen zeigen kein besichtigtes oder bewertetes Objekt. Allgemeine Informationen ersetzen keine objektbezogene technische, rechtliche oder finanzielle Prüfung.