In diesem Beitrag
Schon bei einer Immobilie mit 600.000 Euro steuerlichem Wert kann die Erbschaftsteuer sehr unterschiedlich ausfallen. Entscheidend ist unter anderem, wer welchen Anteil erbt. Die folgenden Beispiele erklären die Zusammenhänge.
Ich führe keine Steuerberatung durch. Als Immobilienmakler und geprüfter Bausachverständiger unterstütze ich dich bei der Immobilienbewertung. Deine persönliche Erbschaftsteuer und mögliche steuerliche Gestaltungen prüft dein Steuerberater. Die erbrechtliche Situation klärst du mit einem Rechtsanwalt oder Notar. Immobilienvermittlungen erfolgen ausschließlich über McMakler.
Wer erbt eine Immobilie ohne Testament?
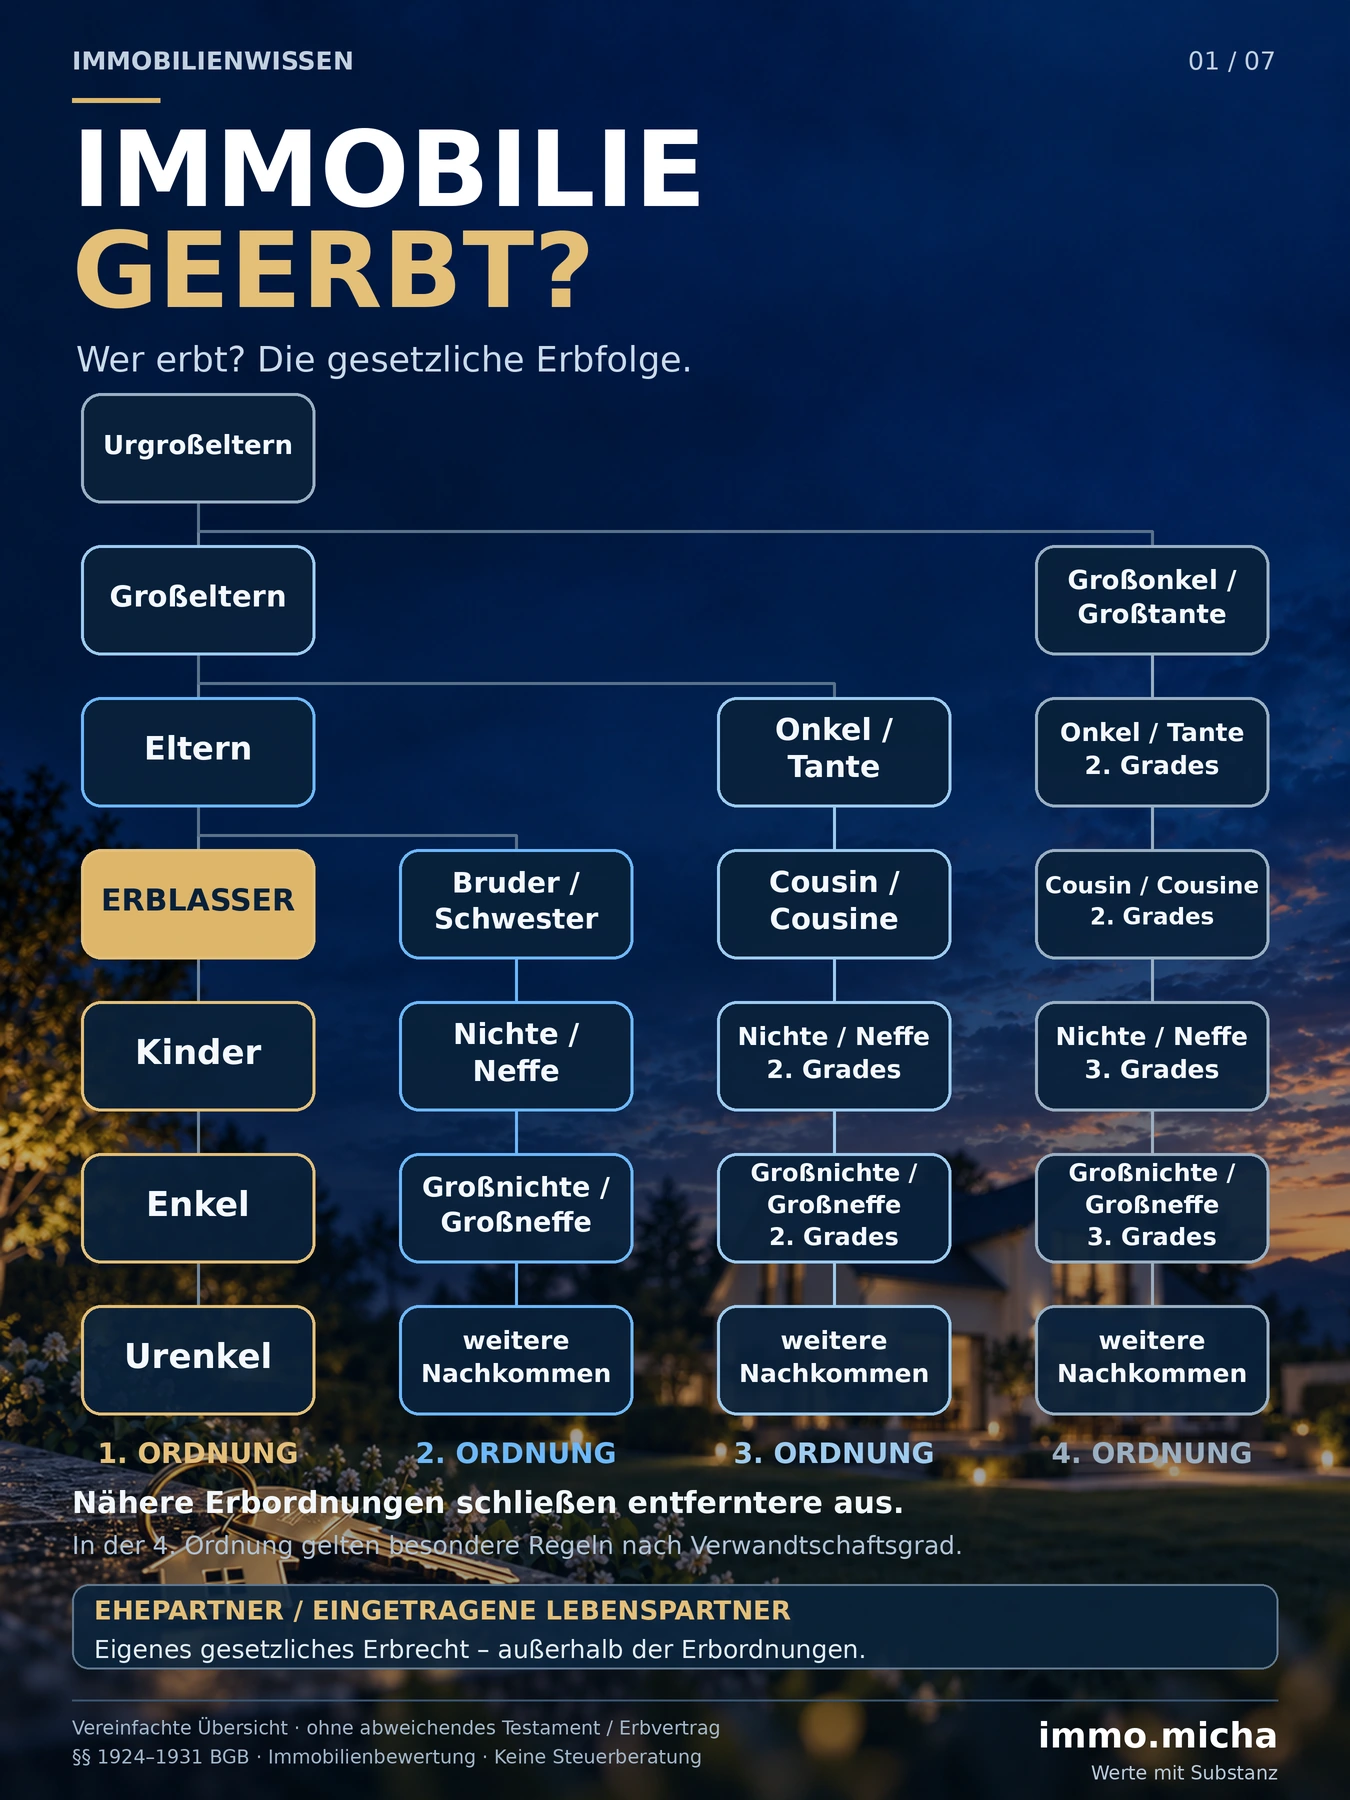
Soweit kein wirksames Testament oder kein Erbvertrag eine andere Regelung trifft, gilt die gesetzliche Erbfolge. Bei den Verwandten unterscheidet das Gesetz mehrere Ordnungen:
- Erste Ordnung: Kinder und deren Nachkommen, also beispielsweise Enkel und Urenkel.
- Zweite Ordnung: Eltern und deren Nachkommen, beispielsweise Geschwister, Nichten und Neffen.
- Dritte Ordnung: Großeltern und deren Nachkommen, beispielsweise Onkel, Tanten, Cousins und Cousinen.
Eine vorhergehende Ordnung schließt die nachfolgenden Ordnungen aus. Innerhalb der ersten Ordnung gilt: Lebt ein Kind des Verstorbenen noch, erben dessen Kinder grundsätzlich nicht an seiner Stelle. Ist das Kind bereits verstorben, können seine Nachkommen nachrücken.
Ehepartner haben ein eigenes gesetzliches Erbrecht. Ihre Quote hängt unter anderem vom Güterstand und den vorhandenen Verwandten ab. Bei gesetzlicher Erbfolge, Zugewinngemeinschaft und zwei Kindern erhält der überlebende Ehepartner regelmäßig die Hälfte des Nachlasses; jedes Kind erhält ein Viertel. Ein unverheirateter Partner ohne eingetragene Lebenspartnerschaft hat allein aufgrund der Beziehung kein gesetzliches Erbrecht.
Für die Immobilie bedeutet das: Du solltest zuerst klären lassen, ob du allein erbst oder gemeinsam mit anderen. Das beeinflusst, wie über ihre weitere Nutzung entschieden werden kann.
600.000 Euro Immobilienwert: Wie unterschiedlich kann die Erbschaftsteuer sein?
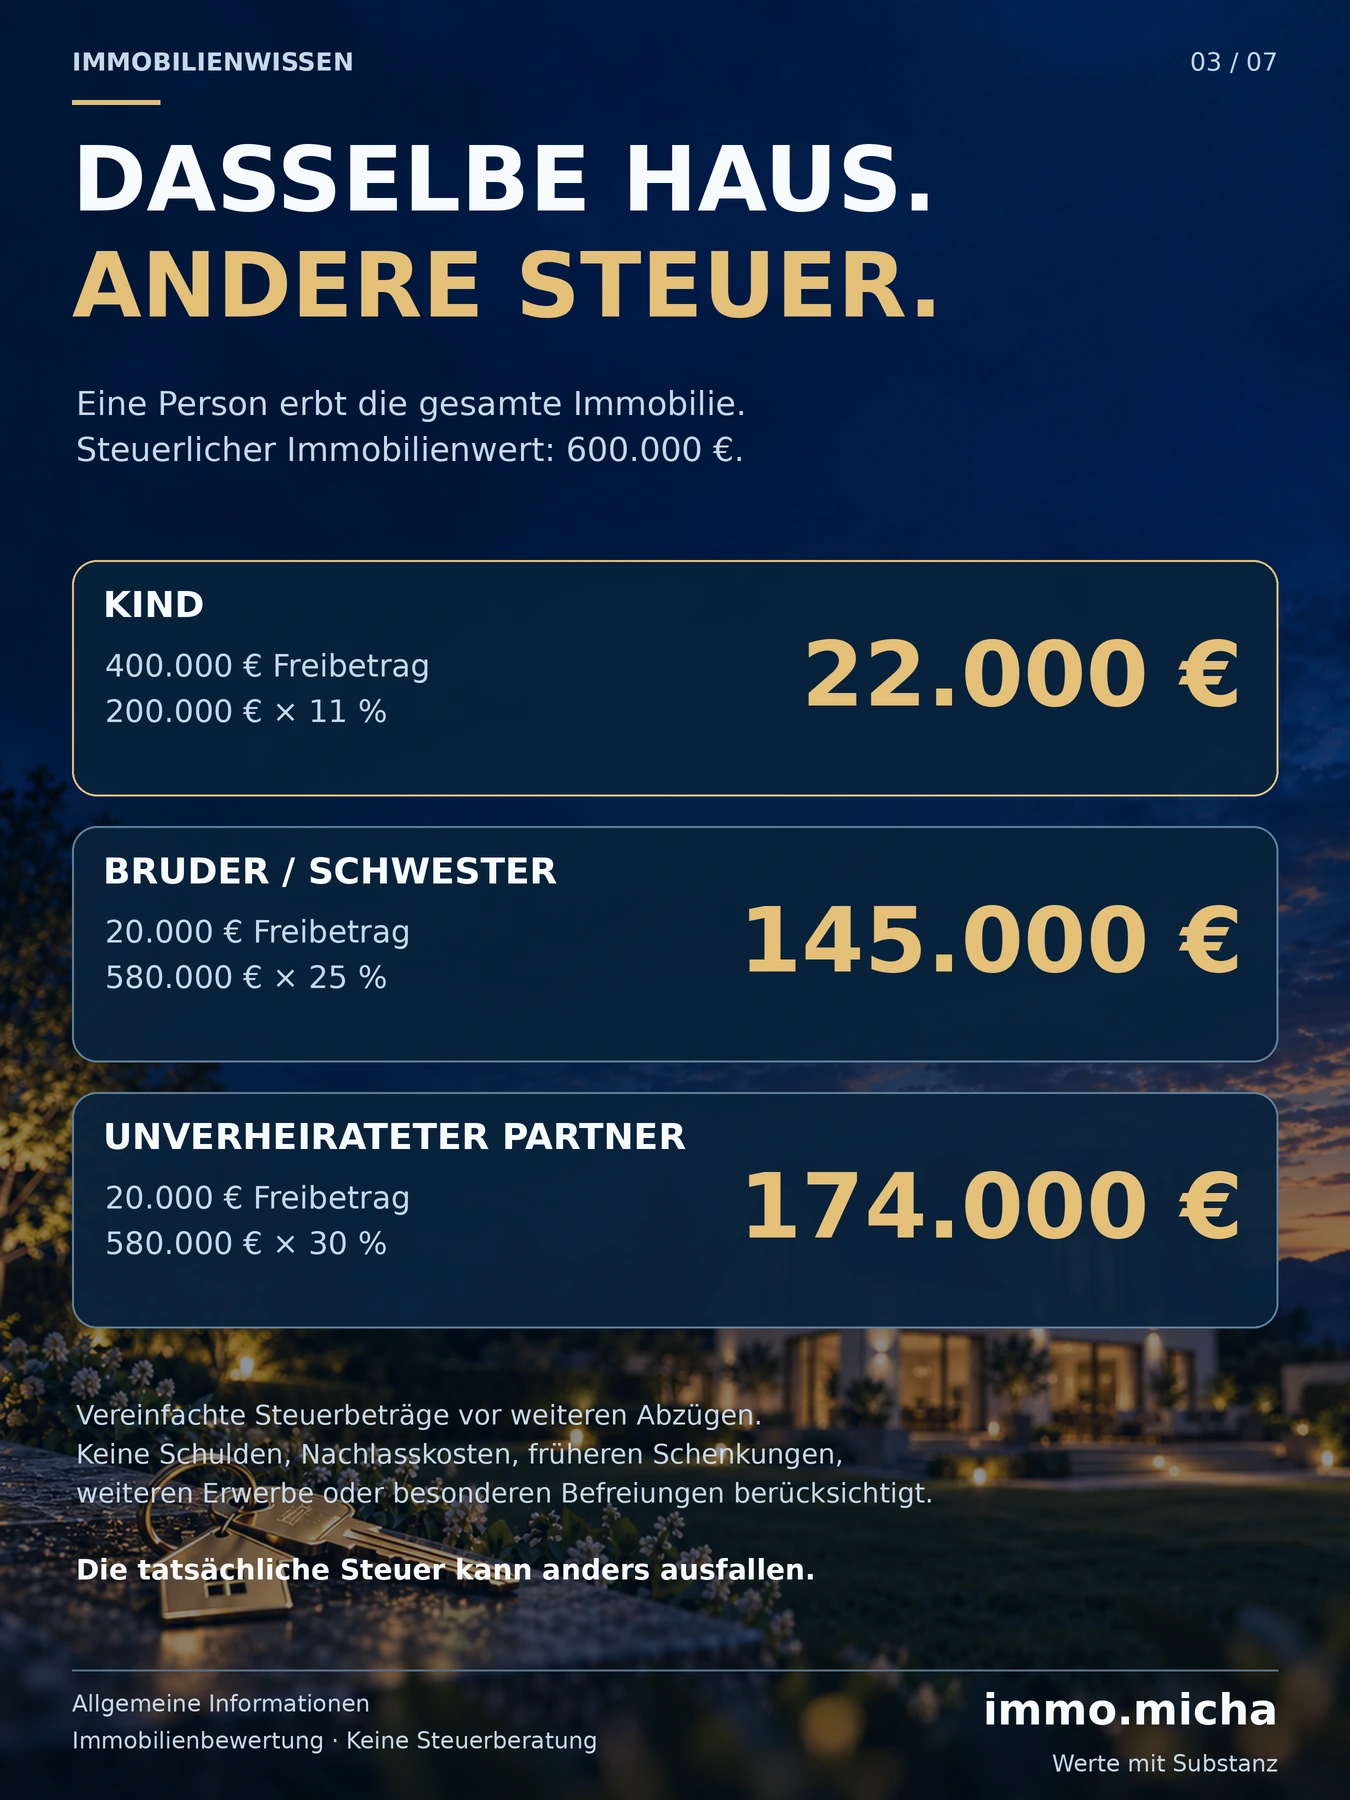
Für den Vergleich nehmen wir an: Eine Person erbt die gesamte Immobilie mit einem steuerlichen Wert von 600.000 Euro. Es besteht unbeschränkte Steuerpflicht. Weiteres Vermögen, frühere Schenkungen desselben Erblassers, Schulden, Nachlasskosten, besondere Versorgungsfreibeträge und Steuerbefreiungen bleiben unberücksichtigt.
| Erwerber | Freibetrag | Steuerpflichtiger Erwerb | Steuersatz im Beispiel | Vereinfachte Steuer |
|---|---|---|---|---|
| Kind | 400.000 € | 200.000 € | 11 % | 22.000 € |
| Bruder oder Schwester | 20.000 € | 580.000 € | 25 % | 145.000 € |
| Unverheirateter Partner ohne eingetragene Lebenspartnerschaft | 20.000 € | 580.000 € | 30 % | 174.000 € |
Die Steuersätze sind die für diese Beispielbeträge maßgeblichen Tarife, keine pauschalen Steuersätze für jede Erbschaft. Die tatsächliche Steuer kann anders ausfallen. Das Partnerbeispiel setzt eine entsprechende Zuwendung voraus, etwa durch Testament.
Ein Freibetrag bezieht sich auf den Erwerb vom jeweiligen Erblasser, nicht separat auf jedes geerbte Haus oder jede Wohnung. Erbst du zusätzlich Geld oder andere Vermögenswerte, gehört das in die steuerliche Prüfung. Auch Schenkungen derselben Person innerhalb von zehn Jahren können berücksichtigt werden.
Was ändert sich, wenn zwei Kinder erben?
Angenommen, zwei Kinder erben die Immobilie mit 600.000 Euro steuerlichem Wert jeweils zur Hälfte. Dann entfallen auf jedes Kind 300.000 Euro.
Jedes Kind hat grundsätzlich einen persönlichen Freibetrag von 400.000 Euro. Unter den genannten Annahmen fällt deshalb für diesen Immobilienerwerb keine Erbschaftsteuer an. Der Gesamtwert allein sagt also wenig darüber aus, ob ein einzelner Erbe Steuer zahlen muss.
Trotzdem kann ein Finanzierungsbedarf entstehen: Möchte ein Kind das Haus übernehmen und das andere auszahlen, braucht die Familie eine nachvollziehbare Bewertung. Der Erbanteil bezieht sich auf den Nachlass; er ist keine automatische Zuteilung einzelner Räume oder Wohnungen.
Wann kann das geerbte Familienheim steuerfrei bleiben?
Für das Familienheim gibt es eine besondere Befreiung. Sie kann für Ehepartner, eingetragene Lebenspartner sowie Kinder und unter bestimmten Voraussetzungen Kinder verstorbener Kinder gelten.
Wesentlich ist insbesondere, dass der Verstorbene die Wohnung bis zum Erbfall selbst bewohnt hat oder daran aus zwingenden Gründen gehindert war. Der begünstigte Erwerber muss sie unverzüglich zur eigenen Wohnnutzung bestimmen und grundsätzlich zehn Jahre selbst nutzen.
Bei Kindern ist die Befreiung auf eine Wohnfläche von 200 Quadratmetern begrenzt. Bei einer größeren Wohnung kann der darüber hinausgehende Anteil steuerpflichtig sein. Für Ehepartner und eingetragene Lebenspartner gilt diese Flächengrenze nicht.
Beispiel: Ein Kind erbt das selbst bewohnte Elternhaus mit 150 Quadratmetern Wohnfläche und 600.000 Euro steuerlichem Wert. Sind sämtliche Voraussetzungen erfüllt, kann der Familienheimerwerb vollständig steuerfrei bleiben. Wird die Selbstnutzung innerhalb von zehn Jahren aufgegeben, kann die Befreiung rückwirkend entfallen; für zwingende Hinderungsgründe sieht das Gesetz eine Ausnahme vor.
Ob die Befreiung greift und welche Folgen ein Verkauf oder eine Vermietung hätte, solltest du vor der Entscheidung steuerlich prüfen lassen.
Und wenn die geerbte Immobilie vermietet ist?
Für begünstigte, zu Wohnzwecken vermietete Grundstücke sieht § 13d ErbStG unter seinen Voraussetzungen einen Ansatz mit 90 Prozent des Werts vor. Bei 600.000 Euro wären das 540.000 Euro vor weiteren Abzügen. Dieser verminderte Wertansatz ist in der Vergleichstabelle nicht enthalten. Ob er für deine Immobilie gilt, prüft dein Steuerberater.
Warum eine fundierte Immobilienbewertung so wichtig ist
Für einen Verkauf oder die Auszahlung von Miterben brauchst du eine Einschätzung, die Lage, Zustand, Nutzung und Markt berücksichtigt. Ein Onlinewert bildet beispielsweise Feuchtigkeitsschäden, Sanierungsbedarf oder Besonderheiten der Bauakte häufig nur unzureichend ab.
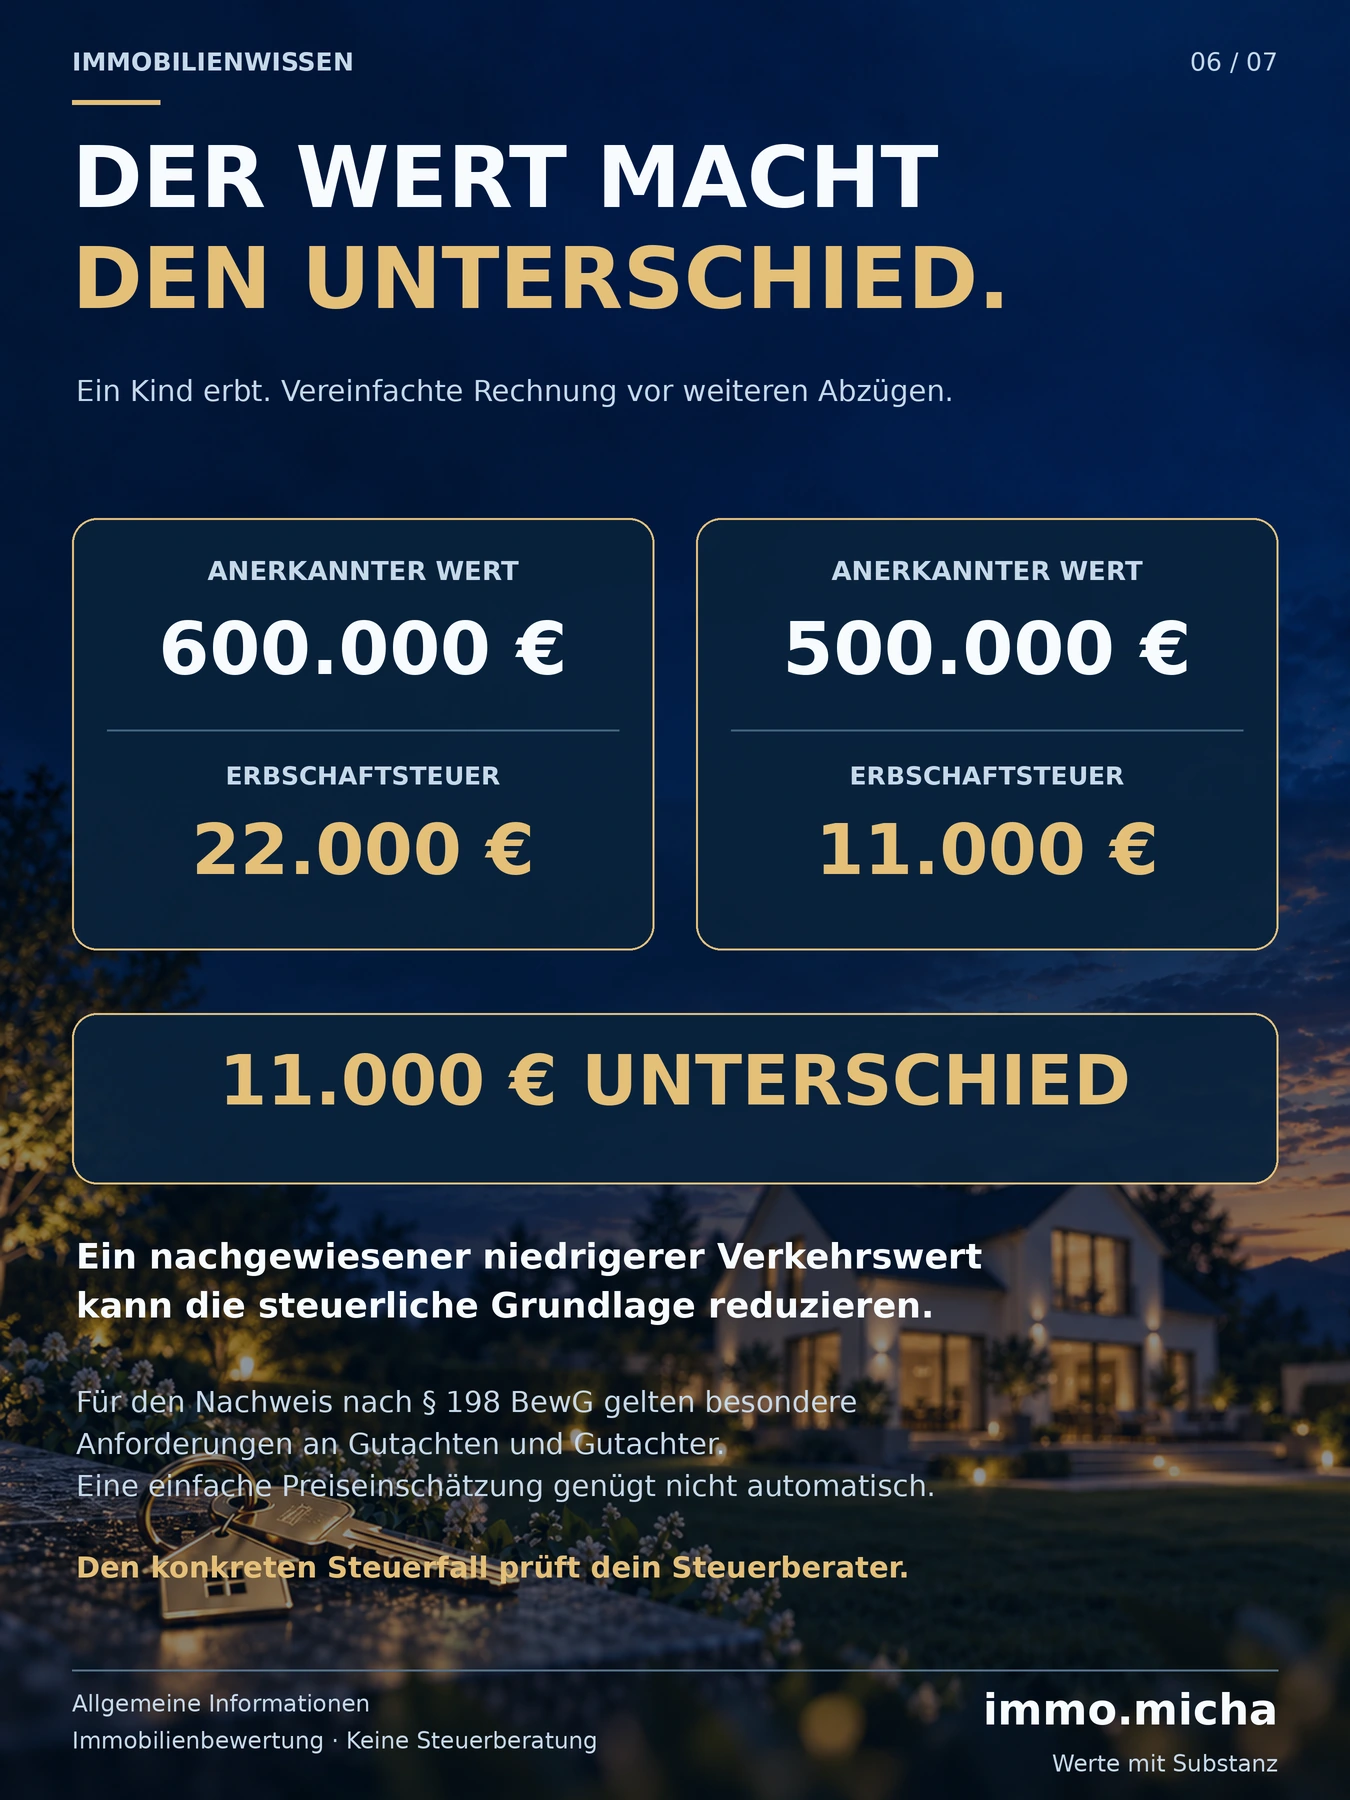
Der steuerliche Grundbesitzwert wird nach gesetzlichen Bewertungsregeln ermittelt. Er kann von einer marktbezogenen Einschätzung abweichen. Ist der tatsächliche gemeine Wert am maßgeblichen Stichtag niedriger, eröffnet § 198 BewG eine Nachweismöglichkeit.
Dafür gelten besondere Anforderungen. Als Nachweis können regelmäßig Gutachten des zuständigen Gutachterausschusses oder entsprechend gesetzlich qualifizierter Gutachter dienen. Eine einfache Maklereinschätzung reicht dafür regelmäßig nicht. Eine geprüfte Ausbildung als Bausachverständiger allein bedeutet nicht automatisch, dass die Qualifikationsanforderungen des § 198 BewG erfüllt sind.
Deshalb klären wir zuerst, wofür du die Bewertung brauchst: für einen Verkauf, eine familieninterne Entscheidung oder einen besonderen steuerlichen Nachweis. Daraus ergibt sich, welche Bewertungsleistung und gegebenenfalls welche Gutachterqualifikation erforderlich sind.
Behalten, vermieten oder verkaufen?
Eine geerbte Immobilie kann zu deinem Leben passen – oder finanzielle und organisatorische Aufgaben mitbringen, die du nicht übernehmen möchtest. Prüfe deshalb neben dem Wert auch die laufenden Kosten, den Modernisierungsbedarf, eine mögliche Vermietung und die Interessen der Miterben.
Wie du Zweck und Stichtag vorbereitest, erklärt auch der Beitrag Immobilie im Erbfall bewerten.
Für eine erste Bewertung sind insbesondere Grundbuchauszug, Grundrisse, Wohnflächenberechnung, Bauunterlagen und Energieausweis hilfreich. Bei vermieteten Immobilien kommen Mietverträge und Mietaufstellungen hinzu; bei Eigentumswohnungen unter anderem Teilungserklärung, Hausgeld und WEG-Unterlagen.
Als Immobilienmakler und geprüfter Bausachverständiger unterstütze ich dich dabei, deine geerbte Immobilie in Frankfurt und im Rhein-Main-Gebiet fundiert einzuordnen und die nächsten Schritte vorzubereiten.
Du hast eine Immobilie geerbt und möchtest wissen, was sie wert ist? [Frag eine Bewertung an](/?thema=bewertung&von=%2Fblog%2Fimmobilie-geerbt-erbfolge-erbschaftsteuer#bewertung). Wir klären gemeinsam, welche Bewertung du für deine Entscheidung brauchst.
Michael Blum · immo.micha – Werte mit Substanz
Hinweise und Rechtsgrundlagen
Hinweis: Allgemeine Informationen, keine individuelle Steuer- oder Rechtsberatung. Die Beispiele dienen ausschließlich der Veranschaulichung. Ich führe keine Steuerberatung durch.
Rechtsgrundlagen:
§ 1924 BGB,
§ 1925 BGB,
§ 1926 BGB,
§ 1930 BGB,
§ 1931 BGB,
§ 1371 BGB,
§ 13 ErbStG,
§ 13d ErbStG,
§ 14 ErbStG,
§ 15 ErbStG,
§ 16 ErbStG,
§ 19 ErbStG,
§ 198 BewG.